Työeläkejärjestelmän sopeutustoimet
Julkisuudessa on esitetty lukuisia keinoja, joilla työeläkejärjestelmästä toivotaan vetoapua valtiontalouden vahvistamiseksi. Laitetaanpa Suomen ja työeläkejärjestelmän sopeutuskeinot puntariin. Mitkä auttavat heti? Mitkä 20–30 vuoden aikajänteellä tai vielä myöhemmin?
Tämä Q&A analysoi ehdotukset tarkemmin ja keskittyy erityisesti siihen, mitä vaikutuksia ehdotuksella voi olla valtiontalouteen ja työeläkkeiden rahoitukseen eri aikajänteillä, sekä millä edellytyksillä ja millaisin mahdollisin sivuvaikutuksin ehdotus vahvistaisi valtiontaloutta. Keskustelua työeläkejärjestelmän sopeutustoimista haastaa eläkejärjestelmän osien ja vaikutusketjujen moninaisuus: kansan- ja takuueläkkeet, yrittäjien eläkejärjestelmä, palkansaajien työeläkejärjestelmä ja erilaiset eläkekarttumat kytkeytyvät valtiontalouteen eri tavoilla. Yksi muutos säästää rahaa suoraan valtion budjetista, toinen vahvistaa lähinnä työeläkejärjestelmän rahoitusasemaa ja kolmannen vaikutukset voivat näkyä vasta vuosikymmenten päästä.
Kokoamme esillä olleet ehdotukset, faktat sekä työeläkevakuuttajien näkemyksiä niihin liittyen. Tarjoamme myös lisätietoja niille, jotka haluavat syventyä aiheisiin tarkemmin.
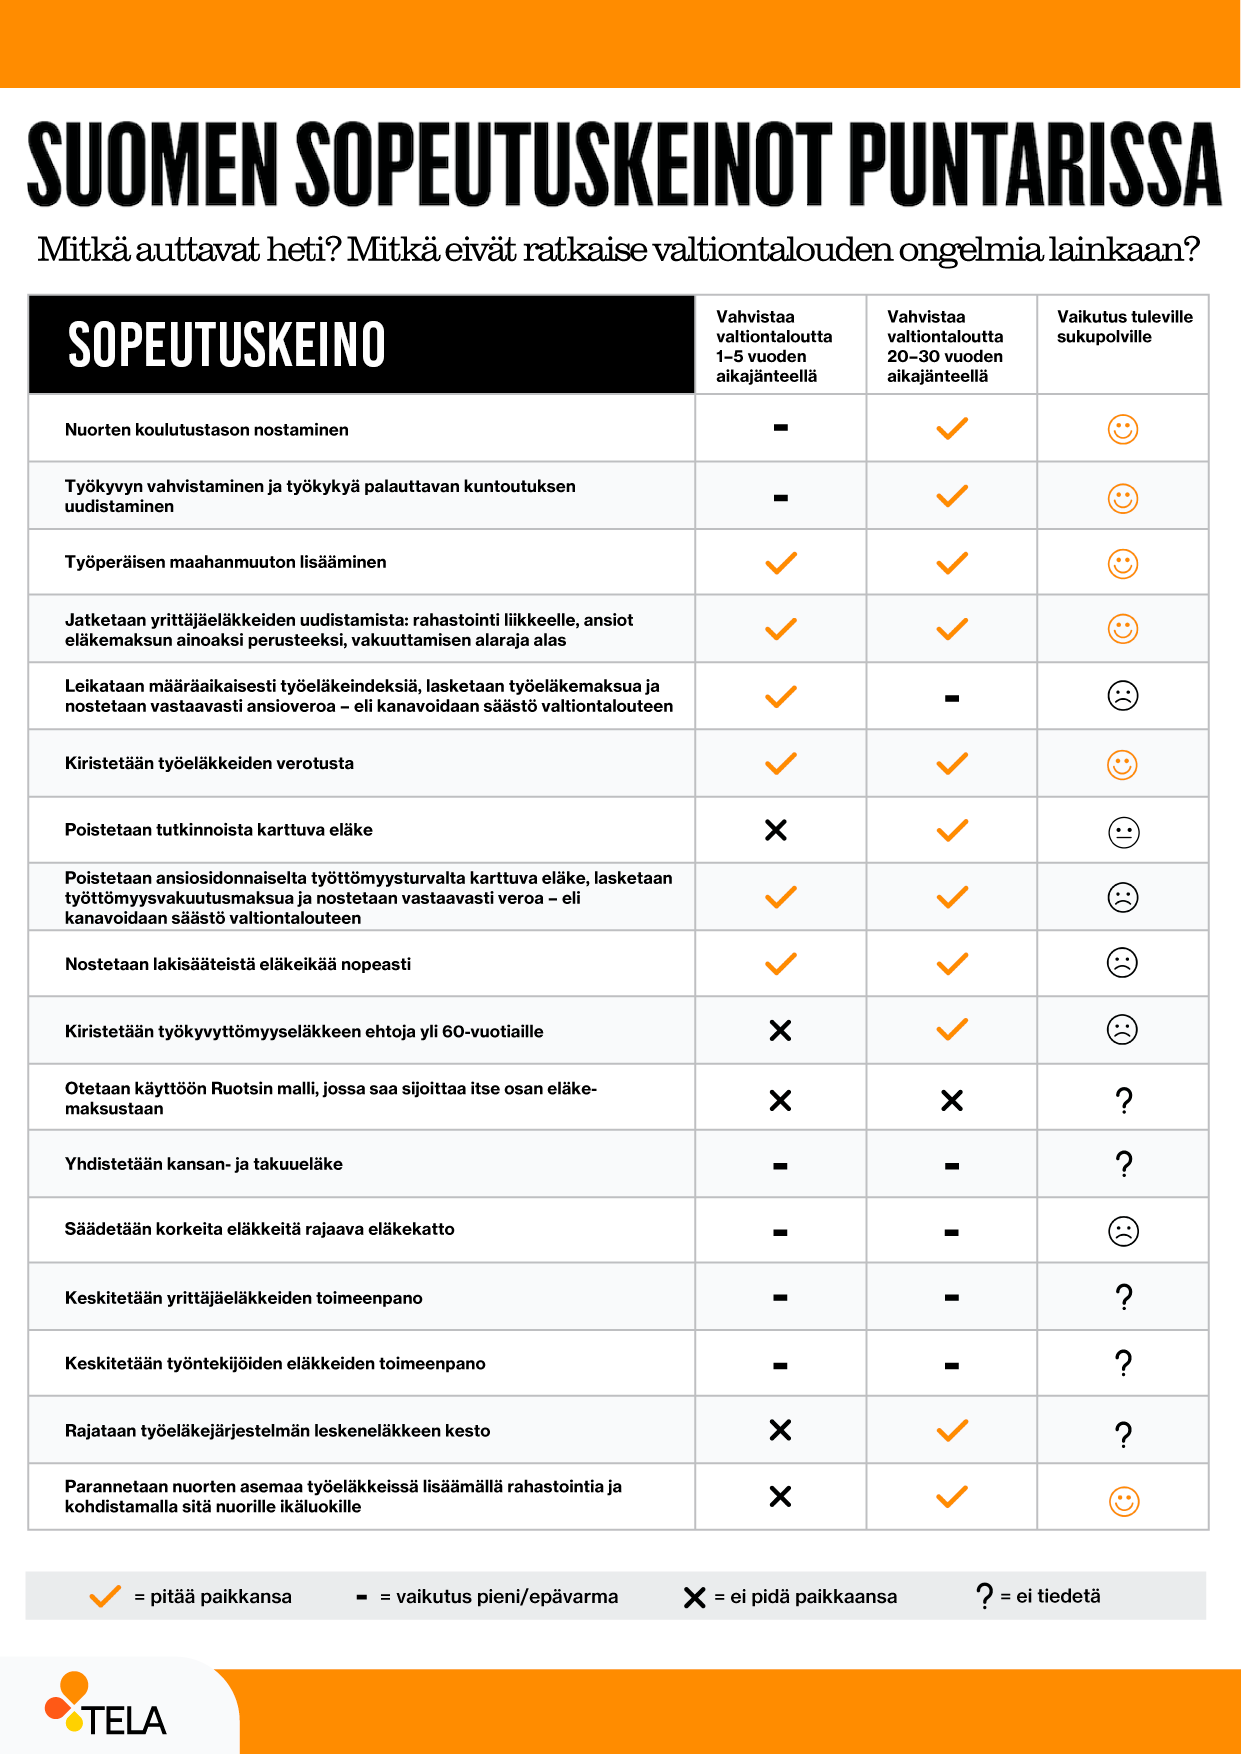
Kaikki keinot ja niiden vaikutukset tiivistettyinä löytyvät myös oheisesta kuvasta:
Mitä vaikutuksia on sillä, jos…
- Leikataan määräaikaisesti työeläkeindeksiä, lasketaan työeläkemaksua ja kanavoidaan säästö valtiontalouteen
- Kiristetään työeläkkeiden verotusta
- Poistetaan tutkinnoista karttuva eläke
- Poistetaan ansiosidonnaiselta työttömyysturvalta karttuva eläke, lasketaan työttömyysvakuutusmaksua ja kanavoidaan säästö valtiontalouteen
- Nostetaan lakisääteistä eläkeikää nopeasti
- Kiristetään työkyvyttömyyseläkkeen ehtoja yli 60-vuotiaille
- Otetaan käyttöön Ruotsin malli, jossa saa sijoittaa itse osan eläkemaksustaan
- Yhdistetään kansan- ja takuueläke
- Säädetään korkeita eläkkeitä rajaava eläkekatto
- Uudistetaan yrittäjäeläkkeitä: rahastointi liikkeelle, ansiot eläkemaksun ainoaksi perusteeksi, vakuuttamisen alaraja alas
- Keskitetään yrittäjäeläkkeiden toimeenpano
- Keskitetään työntekijöiden eläkkeiden toimeenpano
- Rajataan työeläkejärjestelmän leskeneläkkeen kesto
- Entä kasvutekijät – panostetaan nuorten korkeakoulutusasteen nostamiseen, työperäiseen maahanmuuttoon ja väestön työkykyyn
- Parannetaan nuorten asemaa työeläkkeissä lisäämällä rahastointia ja kohdistamalla sitä nuorille ikäluokille
1. Leikataan määräaikaisesti työeläkeindeksiä, lasketaan työeläkemaksua ja kanavoidaan säästö valtiontalouteen
Indeksijäädytys näyttää helpolta, mutta valtiontalouden merkittävä vahvistaminen vaatisi kanavointia ja hyödyt jäävät rajallisiksi.
- Indeksijäädytys pienentää eläkkeitä, mutta ei automaattisesti vahvista merkittävästi valtiontaloutta: säästöt jäävät pääosin eläkejärjestelmään.
- Valtiolle suurin hyöty syntyisi vasta monimutkaisen kanavoinnin kautta (eli alennetaan työeläkemaksua ja nostetaan vastaavasti ansioverotusta). Lisäksi vaikutus jää kuitenkin rajalliseksi: eläkkeiden pienentyessä verotulot vähenevät ja Kelan etuusmenot kasvavat, jolloin nettohyöty jää selvästi pienemmäksi.
- Vaikutus 2027–2031: Indeksijäädytyksellä on mahdollista saada merkittävä vaikutus valtiontalouteen vain, jos koko työeläkejärjestelmän eli myös yksityisalojen työeläkkeiden ”säästö” kanavoidaan valtiolle. Jäädytys olisi kova ja pysyvä leikkaus työeläkkeisiin.
- Vaikutus pitkällä aikavälillä: Leikkaus olisi eläkeläiselle pysyvä. Kahden prosentin vuotuisilla korotuksilla työeläke jäisi noin kahdeksan prosenttia alemmaksi kuin ilman jäädytystä. Esimerkiksi 2 000 euron eläkkeessä se tarkoittaa noin 160 euroa kuukaudessa loppuelämän ajan. Työeläkemenoa määräaikainen jäädytys pienentäisi vielä seuraavat pari vuosikymmentä niin kauan, kun maksussa on eläkkeitä, joihin leikkaus kohdistui.
Mikä indeksi?
Suomessa maksussa olevia työeläkkeitä tarkistetaan työeläkeindeksillä, jonka tarkoituksena on säilyttää eläkkeiden ostovoima. Valtiovarainministeriö ja muutamat taloustieteilijät ovat esittäneet, että työeläkkeisiin voitaisiin puuttua indeksin kautta. Indeksijäädytyksellä tarkoitetaan eläkkeiden vuosittaisen tarkistamisen rajoittamista tai keskeyttämistä.
Määräaikaiset indeksijäädytykset eivät sinänsä rikkoisi työeläkejärjestelmän karttumasäännöksiä tai muuta mekaniikkaa eläkejärjestelmän sisällä. Indeksijäädytykseen liittyy kuitenkin pitkäaikaisia vaikutuksia, jos jäädytyksen vaikutusta ei myöhemmin pureta. Vaikutukset ovat suurimmat niillä, jotka ovat juuri jääneet eläkkeelle. Eläkeläiset eivät siis osallistuisi tasapuolisesti julkisen talouden tasapainottamiseen tämän toimenpiteen kautta. Indeksijäädytys koskisi kaikkia eläkkeitä tulotasosta riippumatta.
On hyvä huomata, että valtiovarainministeriön aikaisemmissa ehdotuksissa indeksin leikkaaminen on ajateltu tarkoittavan myös palkkakerrointa. Työeläkejärjestelmässä on kaksi eri indeksiä: Työeläkeindeksillä tarkistetaan maksussa olevat työeläkkeet joka vuosi ja huolehditaan siten niiden ostovoimasta. Palkkakerroin vaikuttaisi työssäkäyvien tuleviin eläkkeisiin, siis kaikkiin eläkekertymiin – myös esimerkiksi 17 vuotta täyttäneen kesätyöstään kerryttämään eläkkeeseen. Palkkakertoimella tarkistetaan vuosittain työntekijän eläkekertymän arvo, jotta eläke on oikeassa suhteessa työuran aikaiseen tulotasoon sen alkaessa.
Miten säästö syntyisi?
Jos tarkastellaan julkista taloutta kokonaisuudessaan, työeläkemenojen leikkaamisen hyötysuhde on heikko. Todellinen säästö julkiseen talouteen kutistuu lähes puoleen. Eläkkeiden pienentyminen vähentää verotuloja, koska eläkkeistä maksetaan veroja. Lisäksi työeläkkeiden leikkaus kasvattaa kansan- ja takuueläkemenoja, jotka valtio maksaa. Valtiovarainministeriön aikaisemman (2023) karkean arvion mukaan sadan miljoonan euron vähennys työeläkemenossa vahvistaa julkista taloutta vain noin 55 miljoonalla eurolla.
Neljän vuoden indeksijäädytys (oletuksella, että indeksin vuotuinen korotus olisi noin 2 prosenttia) vuodesta 2028 alkaen pienentäisi työeläkemenoa nopeasti. Vaikutus olisi noin 760 miljoonaa euroa vuonna 2028 ja se kasvaisi noin kolmeen miljardiin euroon vuonna 2031. Yhteensä työeläkejärjestelmä vahvistuisi noin 7,7 miljardilla eurolla (Lähde: Eläketurvakeskuksen laskelmat Kauppalehdessä 2.10.2026).
Noin 7,7 miljardin vähennys työeläkemenossa vahvistaisi tällä laskukaavalla julkista taloutta siis 4,2 miljardia. Arvio on staattinen eli se ei huomioi eläkeläisten heikentyvän ostovoiman vaikutusta yksityiseen kulutukseen ja sen tuomiin verotuloihin.
Valtion omien eläkkeiden osalta asia on selvä: ne maksetaan budjetista, joten indeksijäädytys pienentäisi suoraan valtion menoja. Näitä ovat esimerkiksi työeläkkeet, joita valtio maksaa työnantajana sekä valtionosuudet yrittäjien, maatalousyrittäjien ja merenkulkijoiden eläkejärjestelmiin. Valtio ja kunnat säästäisivät omissa eläkemenoissaan, mutta menettäisivät yksityisen sektorin työeläkkeistä saamiaan verotuloja.
Valtio hyötyisi todella vasta, jos myös yksityisalojen työeläkkeiden indeksijäädytyksen säästö päätettäisiin erikseen ohjata budjettiin. Käytännössä se olisi tehtävä kanavoimalla, eli alentamalla eläkemaksua ja korottamalla muita veroja, käytännössä ansioveroa, saman verran.
Julkisuudessa maksun alentaminen on ollut esillä käytännössä työntekijöiden näkökulmasta: työntekijöiden eläkemaksua laskettaisiin ja ansioveroa nostettaisiin. Maksun alentamisessa jouduttaisiin kuitenkin ottamaan kantaa moniin kysymyksiin: miten maksujen alennus kohdistuisi työnantajiin ja esimerkiksi yrittäjiin, ja mitä veroja tällöin tarkalleen korotettaisiin.
Kanavointi ei ole toimenpiteenä ongelmaton. Se vaatisi puuttumista työeläkemaksun tasoon ja heikentäisi tulevien eläkkeiden rahoituspohjaa siirtäen kustannuksia myöhempien sukupolvien maksettavaksi.
Onko indeksikorotuksia rajoitettu aiemmin?
Työeläkeindeksin korotuksia on rajoitettu muutaman kerran viime vuosikymmeninä lähinnä 1990-luvun laman aikana. Vuoden 2015 indeksitarkistuksessa työeläkeindeksin korotusta rajattiin, mutta vaikutus jäi verrattain vähäiseksi. Myös indeksin rakennetta eli palkkakehityksen ja inflaation painoja indeksissä on historiassa muutettu.
Vuoden 2026 eläkeuudistuksen myötä indeksirajoitin pienentää maksussa olevien työeläkkeiden korotuksia vuodesta 2030 eteenpäin tilanteissa, joissa yleinen hintataso kasvaa voimakkaammin kuin palkat. Indeksirajoittimen tuomat säästöt jäävät työeläkejärjestelmään. Historiallista kehitystä vasten tarkasteltuna voidaan arvioida, ettei indeksirajoitin aktivoidu käyttöön kovin usein.
Q&A-tietopaketti: Työeläkejärjestelmän indeksien leikkaaminen
2. Kiristetään työeläkkeiden verotusta
Työeläkkeiden verotuksen kiristäminen on suoraviivaisin, nopeavaikutteisin ja läpinäkyvin tapa vahvistaa valtiontaloutta työeläkkeisiin liittyvillä toimilla. Veronkorotukset näkyvät suoraan valtion verotuloissa toisin kuin monet työeläketurvan sisältöön tai muutoin työeläkejärjestelmän sisälle kohdistuvat muutokset, jotka myös saattavat vaatia säästöjen erillistä ”kanavointia”.
- Vaikutus 2027–2031: Vaikutus valtiontalouteen syntyisi välittömästi. Verotusta voitaisiin kiristää esimerkiksi muuttamalla eläketulovähennystä tai kiristämällä suuriin eläkkeisiin kohdistuvaa eläketulon lisäveroa. Valtiontaloudellinen hyöty näkyisi suoraan verotulojen kasvuna ilman, että työeläkejärjestelmän rahoitukseen tai eläkkeiden määräytymissääntöihin tarvitsisi puuttua. Nopean vaikutuksensa vuoksi eläkeläisten verotuksen kiristäminen on ollut esillä yhtenä keinona vahvistaa julkista taloutta jo seuraavan vaalikauden aikana.
- Vaikutus pitkällä aikavälillä: Verotuksen kiristäminen ei vahvista työeläkejärjestelmän rahoitusta eikä pienennä tulevia eläkevastuita. Se lisää valtion verotuloja niin kauan kuin korkeampi verotaso on voimassa, mutta ei muuta työeläkkeiden rahoituksen perusrakenteita. Vaikutukset kohdistuvat suoraan eläkkeensaajien käytettävissä oleviin tuloihin. Eläkeläisten työn tarjontaan kohdistuvat vaikutukset arvioidaan yleensä melko vähäisiksi, koska suurin osa kohderyhmästä on jo poistunut työmarkkinoilta.
Työeläkkeet ovat veronalaista tuloa. Käytännössä verotusta voidaan kiristää usealla eri tavalla. Vaihtoehtoja ovat yleiset ansiotuloverotuksen muutokset, jotka koskevat myös eläketuloja, suurimpiin eläkkeisiin kohdistuvan eläketulon lisäveron kiristäminen tai esimerkiksi eläketulovähennyksen pienentäminen. Eläketulovähennys on verotuksessa tehtävä vähennys, joka alentaa eläkeläisen verotettavaa tuloa. Jos vähennystä pienennetään, verotettava tulo kasvaa.
Verotuskeinon etuna on, että päätöksentekijät voivat melko tarkasti määritellä, mille tulotasoille kiristys kohdistuu, kun taas esimerkiksi indeksijäädytys koskisi kaikkia työeläkkeitä.
Esimerkiksi verotuksen eläketulovähennyksen määrän jäädyttäminen kiristäisi eläkeläisten verotusta joka vuosi lisää noin 130 miljoonaa euroa (Julkisen talouden meno- ja rakennekartoitus 2023).
3. Poistetaan tutkinnoista karttuva eläke
Palkattomien jaksojen eläkekertymien poisto ei ole nopea säästökeino, mutta pitkällä aikajänteellä opiskelusta /karttuvan eläkkeen kustannukset nousevat merkittävästi.
- Tutkinnoista karttuvien eläkkeiden leikkaaminen ei tuo nopeita säästöjä julkiseen talouteen. Eläkemeno ei pienene nopeasti, koska jo karttuneita eläkkeitä ei voi poistaa. Ne ovat perustuslain omaisuudensuojan piirissä. Merkittävät säästöt tulisivat vasta pitkällä aikajänteellä. Työeläkejärjestelmän rahoitukseen tutkintoeläkkeet eivät vaikuta lainkaan, sillä ne ovat kokonaan valtion suoraan rahoittamia.
- Vaikutus 2027–2031: Tutkintoeläkkeistä kertyvä valtion eläkemeno on tänä päivänä noin 36 miljoonaa euroa vuodessa.
- Vaikutus 2090-luvulla: Valtion eläkemeno on 1,7 miljardia euroa vuodessa.
Karttuman poistaminen näkyisi erityisesti nuorten sukupolvien eläketurvassa. Tutkinnoista on karttunut eläkettä vuodesta 2005 lähtien. Muutos alkaisi käytännössä vaikuttaa eläkemenoon vasta 2040-luvulla. Joiltakin palkattomilta jaksoilta kertyy eläkettä rajatusti. Tutkinnoista karttuva eläke kuuluu tällaisiin valtion rahoittamiin eläke-etuuksiin. Muita ovat alle 3-vuotiaan lapsen hoitamisesta kotihoidontuen ajalla kertyvät eläkkeet.
Näiden etuuksien tarkoituksena on tasoittaa erilaisten työurien vaikutuksia ja turvata eläketasoa tilanteissa, joissa ansiotyön uralla on katkokasia. Julkisuudessa ja esimerkiksi valtiovarainministeriön meno- ja rakennekartoituksissa on esitetty tutkinnosta karttuvan eläkkeen poistamista.
Q&A-tietopaketti: Eläkkeen kertyminen palkattomilta jaksoilta
4. Poistetaan ansiosidonnaiselta työttömyysturvalta karttuva eläke, lasketaan työttömyysvakuutusmaksua ja kanavoidaan säästö valtiontalouteen
Ansiosidonnaisen eläkekarttuman poistaminen voisi luoda lyhyellä aikavälillä tilaa työttömyysvakuutusmaksun alentamiseen, mutta samalla työeläkejärjestelmä menettäisi merkittävän rahoituserän. Kyse ei ole nopeasta ja ongelmattomasta säästökeinosta, sillä eläkemeno pienenisi vasta vuosikymmenten kuluessa.
- Vaikutus valtiontalouteen vuosina 2027–2031: Valtiontalous vahvistuisi vain, jos työttömyysvakuutusmaksun alentamisesta syntyvä liikkumatila kanavoitaisiin valtiolle ansioverotusta kiristämällä. Hyöty ei siis syntyisi automaattisesti karttuman poistamisesta.
- Vaikutus työeläkejärjestelmään lyhyellä aikavälillä: Työllisyysrahaston työeläkejärjestelmälle maksama TR-osuus poistuisi heti, mutta jo karttuneiden eläkeoikeuksien perusteella maksettava eläkemeno jatkuisi. Tämä voisi aiheuttaa työeläkemaksuun nostopainetta tai edellyttää muuta rahoituksen sopeuttamista. Poisto pienentäisi työeläkejärjestelmän tuloja 600–700 miljoonaa euroa vuodessa.
- Vaikutus pitkällä aikavälillä: Eläkemeno alenisi vähitellen. Merkittävää menojen aleneminen olisi 2040-luvulla ja vasta 2060-luvulla TR-osuudella rahoitettavan vuotuisen eläkemenon voidaan arvioida pienentyneen suunnilleen yhtä paljon kuin Työllisyysrahaston maksama osuus on viime vuosina ollut, noin 600–700 miljoonaa euroa.
- Vaikutus eläketurvaan ja julkisiin menoihin: Muutos pienentäisi erityisesti niiden ihmisten eläkkeitä, joilla on useita tai pitkiä ansiosidonnaisen työttömyysturvan jaksoja. Työeläkkeiden pienentyminen voisi kasvattaa myöhemmin valtion rahoittamien kansan- ja takuueläkkeiden menoja.
Ansiosidonnaisen työttömyysturvan ajalta karttuvaa työeläkettä ei rahoiteta valtion budjetista eikä työeläkemaksusta, vaan Työllisyysrahasto maksaa työeläkejärjestelmälle vuosittain niin sanotun TR-osuuden. Rahat kerätään työntekijöiden ja työnantajien työttömyysvakuutusmaksuilla. Vuonna 2025 TR-osuus oli 617 miljoonaa euroa, josta 594 miljoonaa euroa eli reilu 95 prosenttia liittyi ansiosidonnaisilta työttömyysajoilta karttuneisiin eläkkeisiin.
Jos eläkkeen karttuminen ansiosidonnaiselta työttömyysturvalta lopetettaisiin, Työllisyysrahasto ei enää maksaisi tätä rahoitusta työeläkejärjestelmälle. Työttömyysvakuutusmaksua voitaisiin siten alentaa, mikä kasvattaisi verotuloja ansiotuloista tehtävien vähennysten pienentyessä. Karttuman poistaminen ei kuitenkaan täysimääräisesti kasvattaisi valtiolle verotuloja, vaan suurempi valtiontaloudellinen hyöty edellyttäisi erillistä kanavointia, esimerkiksi työttömyysvakuutusmaksun alennusta vastaavaa muun verotuksen kiristämistä.
Työeläkejärjestelmän kannalta ajoitus olisi ongelmallinen. TR-osuuden maksaminen lakkaisi heti, mutta jo ansaitut eläkeoikeudet säilyisivät ja tulisivat maksuun vielä vuosikymmenten ajan. Koska TR-osuus tukee nykyisin eläkevakuuttajien yhteisellä vastuulla olevien eläkkeiden rahoitusta, sen poistuminen voisi lyhyellä aikavälillä aiheuttaa painetta korottaa työntekijöiltä ja työnantajilta kerättävää työeläkemaksua. Vuosikymmenten kuluessa rahoitusongelma poistuisi, kun myös ansiosidonnaisilta jaksoilta karttunut eläkemeno vähitellen pienenisi.
Muutos ei olisi myöskään neutraali eläketurvan kannalta. Työttömyysajalta eläkettä karttuu nykyisin palkkatyötä vähemmän, sillä laskennassa otetaan huomioon 75 prosenttia päivärahan perusteena olevista ansioista. Karttuman poistaminen heikentäisi silti etenkin useita työttömyysjaksoja kokeneiden eläketurvaa. Pienemmät työeläkkeet voisivat myöhemmin kasvattaa kansan- ja takuueläkkeiden menoja, jolloin osa valtiontaloudelle tavoitellusta hyödystä palautuisi toisessa muodossa maksettavaksi.
Q&A-tietopaketti: Eläkkeen kertyminen palkattomilta jaksoilta
Hanna Mäkisen blogi: Ansiosidonnaisen eläkekarttumasta luopuminen ei ole edelleenkään oikotie kenenkään onneen
5. Nostetaan lakisääteistä eläkeikää nopeasti
Eläkeiän nostaminen on yksi tehokkaimmista tavoista vahvistaa julkista taloutta ja työeläkejärjestelmän rahoitusta. Vaikutukset syntyvät pidemmistä työurista, suuremmasta työllisyydestä ja myöhemmästä eläkkeelle siirtymisestä. Lakisääteisen eläkeiän nosto ei kuitenkaan tarkoita automaattisesti, että työssä jatketaan siihen asti. Keinona sillä on siten rajansa. Samalla on huolehdittava siitä, että yhä useammalla on terveydelliset ja osaamiseen liittyvät edellytykset jatkaa työelämässä nykyistä pidempään.
- Eläkeiän noston vaikutukset riippuvat toteutustavasta. Eläkeiän kertaluonteinen nosto lisäisi työntekoa ja verotuloja sekä vähentäisi eläkemenoa. Toisaalta osa vaikutuksista voisi näkyä myös työkyvyttömyyseläkkeiden ja muun sosiaaliturvan menojen, erityisesti työttömyyskorvausten, kasvuna.
- Vaikutus 2027–2031: Eläkeiän nostamisessa on tavattu huolehtia riittävän pitkistä voimaantuloajoista, jotta ihmiset pystyvät varautumaan muutokseen. Nosto tuskin astuisi voimaan edes hallituskauden aikana. Esimerkiksi valtiovarainministeriö esitti virkamiespuheenvuorossaan, että eläkeikää alettaisiin nostaa asteittain vuodesta 2032.
- Vaikutus pitkällä aikavälillä: Valtiovarainministeriö on esittänyt virkamiespuheenvuorossaan vaihtoehdon, jossa vanhuuseläkeikä nousisi asteittain 70 vuoteen. Telassa on arvioitu, että näin suuri eläkeiän nosto voisi vahvistaa julkista taloutta keskipitkällä aikavälillä eli 2040-luvulla noin kahdella miljardilla eurolla. Vaikutus syntyisi ennen kaikkea pidemmistä työurista, korkeammasta työllisyydestä, kasvavista verotuloista sekä eläkemenojen kasvun hidastumisesta. Toimenpiteen vaikutukset riippuvat kuitenkin olennaisesti työkyvyttömyyseläkkeiden määrän kehityksestä ja siitä, kompensoidaanko nousevaa eläkeikää eläkkeiden tasossa (kuten nyt on tarkoitus tehdä vanhuuseläkeiän noustessa).
- Eläkeiän nostamisen merkittävät ja nopeat säästöt valtiontalouteen edellyttäisivät, että noston myötä parantuva työeläkkeiden rahoitusnäkymä kanavoitaisiin ennakollisesti valtiontalouden hyväksi alentamalla työntekijän eläkemaksua ja korottamalla vastaavasti ansioverotusta.
Julkisuudessa on ehdotettu vanhuuseläkeiän nostamista. Sen toteuttamiseen on monia keinoja. Yksi vaihtoehto olisi kertaluonteinen tai asteittainen eläkeiän korotus esimerkiksi jopa 70 vuoteen ja antaa elinajanodotteen nostaa eläkeikää siitä eteenpäin nykyisen kaltaisella säännöllä. Toinen vaihtoehto olisi muuttaa nykyistä kytkentäsääntöä siten, että suurempi osa elinajanodotteen kasvusta näkyisi vanhuuseläkeiän nousuna. Jälkimmäinen vaihtoehto säilyttäisi nykyisen automaattisen mekanismin, mutta kiristäisi sitä.
Tällä hetkellä vanhuuseläkeikä nousee elinajan pidentyessä. Se on sidottu elinajanodotteeseen vuoden 2017 eläkeuudistuksen seurauksena. Käytännössä 70 prosenttia 65-vuotiaan elinajanodotteen pitenemisestä siirtyy vanhuuseläkeikään. 65 vuoden eläkeiän jälkeen elinaikakerrointa lievennetään alimman vanhuuseläkeiän kasvaessa. Vanhuuseläkeiän nosto 65 vuotta korkeammaksi huomioidaan lievempänä elinaikakertoimena, joten nykyinen menettely ei pienennä vanhuuseläkkeiden pääoma-arvoa.
Eläkeiän nostaminen ei kuitenkaan ole pelkästään eläkejärjestelmän kysymys. Mitä myöhemmäksi vanhuuseläkeikä nousee, sitä tärkeämpää on huolehtia työkyvystä, kuntoutuksesta, osaamisen päivittämisestä ja ikääntyneiden mahdollisuuksista pysyä työelämässä. Muuten osa tavoitelluista säästöistä voi siirtyä työkyvyttömyyseläkkeisiin tai muihin etuuksiin. Eläketurvakeskuksen tutkimusten mukaan yli 60-vuotiaiden työkyvyttömyyseläkkeelle siirtyminen on jo lisääntynyt vanhuuseläkeiän nousun seurauksena.
Vanhuuseläkeikä on perinteisesti ollut työmarkkinakeskusjärjestöjen sopima asia osana eläkeuudistuksia.
Q&A-tietopaketti: Eläkeikä
Antti Tanskasen blogi: Mitä kaikkea tapahtuisi, jos vanhuuseläkeikä nostettaisiin 70 vuoteen?
6. Kiristetään työkyvyttömyyseläkkeen ehtoja yli 60-vuotiaille
Yli 60-vuotiaiden työkyvyttömyyseläkkeen ehtojen kiristäminen voisi vähentää työkyvyttömyyseläkemenoa ja lisätä työntekoa, mutta näkyisi myös työttömyydessä ja muussa sosiaaliturvassa. Nykyisen ammatillisen työkyvyttömyysmääritelmän poistamisen sijaan Telan piirissä on esitetty, että yksityisalojen työntekijän eläkelain mukaista ammatillisen työkyvyttömyyseläkekriteerin ikärajaa tulisi nostaa 60 vuodesta ylöspäin lakisääteisen vanhuuseläkeiän alaikärajan noustessa. Tämä tehostaisi yli 55-vuotiaiden työeläkekuntoutuksia ja tekisi niistä tavoitteellisempia.
- Vaikutus 2027–2031: Muutos voisi vähentää työkyvyttömyyseläkemenoa ja lisätä työntekoa, mutta samalla se voisi kasvattaa ikääntyneiden työttömyyttä ja muiden etuuksien tarvetta. Jos toimi toteutetaan asteittain tai sen vaikutus käyttäytymiseen on hidas, ensimmäisten vuosien vaikutus voi olla melko pieni. Vaikutuksen suuruus riippuisi olennaisesti siitä, poistettaisiinko ammatillinen määritelmä vai nostettaisiinko sen ikärajaa asteittain.
- Vaikutus pitkällä aikavälillä: Ikärajan sitominen elinajanodotteen ja vanhuuseläkeiän kehitykseen merkitsisi sitä, että ammatillista työkyvyttömyyttä koskeva arviointi siirtyisi vähitellen nykyistä myöhemmäksi. Näin erityissääntö ei laajenisi koskemaan yhä suurempaa osaa työuran loppuvaiheesta vanhuuseläkeiän noustessa. Muutos voisi pidentää osan työuria, mutta edellyttäisi rinnalle toimia, joilla vahvistetaan ikääntyneiden työkykyä, kuntoutusta ja mahdollisuuksia jatkaa terveydentilalle sopivassa työssä. Muuten osa työkyvyttömyyseläkemenon vähenemisestä voisi näkyä työttömyyden ja muun sosiaaliturvan menojen kasvuna.
Valtiovarainministeriö ehdotti virkapuheenvuorossaan yli 60-vuotiaita koskevan lievemmän työkyvyttömyysmääritelmän poistamista. Työkyvyttömyyseläke turvaa toimeentuloa, kun sairaus, vika tai vamma heikentää työkykyä pitkäaikaisesti. Työkyvyttömyys on tällöin laissa määritelty käsite, jota arvioidaan kokonaisharkintana. Arvioinnissa otetaan terveydentilan lisäksi huomioon muun muassa ikä, koulutus, työkokemus ja jäljellä oleva työkyky. Yksityisaloilla työkyvyttömyyttä arvioidaan yleensä suhteessa kaikkeen sellaiseen työhön, jota henkilöltä voidaan kohtuudella edellyttää. Kun hakija on täyttänyt 60 vuotta, arvioinnissa painotetaan työkyvyttömyyden ammatillista luonnetta. Käytännössä työkykyä peilataan tällöin erityisesti henkilön viimeksi tekemään työhön, ja lisäksi huomioidaan työssäolon pitkäaikaisuus ja työstä selviytyminen. Tämä helpottaa työkyvyttömyyden arviointia työuran loppuvaiheessa verrattuna yleiseen määritelmään, jossa tarkastellaan myös mahdollisuuksia siirtyä muunlaiseen työhön.
Kysymys koskee kasvavaa joukkoa. Vanhuuseläkeiän nousu on lisännyt niiden yli 60-vuotiaiden määrää, jotka ovat edelleen työelämässä ja työkyvyttömyysriskin piirissä. Työkyvyttömyyseläkkeelle siirtyminen on vähentynyt erityisesti 45–59-vuotiailla mutta lisääntynyt yli 60-vuotiailla; kehitykseen vaikuttaa vanhuuseläkkeen alaikärajan nousu.
Yksi Telan piirissä pohdittu vaihtoehto voisi olla, että yli 60-vuotiaiden työkyvyttömyysmääritelmä kytketään vanhuuseläkeikään ja sitä kautta elinajanodotteen kehitykseen. Kun alin vanhuuseläkeikä nousisi, myös ammatillisen työkyvyttömyysmääritelmän ikäraja nousisi niin, että määritelmän ja vanhuuseläkeiän välinen etäisyys säilyisi nykyisen kaltaisena.
7. Otetaan käyttöön Ruotsin malli, jossa saa sijoittaa itse osan eläkemaksustaan
Rahastoeläke lisää yksilön riskiä, mutta tuottaa rajallisen hyödyn. Suomessa eläkemaksujen itse sijoittaminen toimisi eri tavalla kuin Ruotsissa, koska järjestelmä on erilainen. Hyöty pienen siivun sijoittamisesta olisi vähäinen, kuluja sijoituksesta kuitenkin kertyy. Työeläkejärjestelmälle malli voisi aiheuttaa rahoitusvaikeuksia.
- Ruotsin rahastoeläkemallissa osa eläkkeestä perustuu yksilön omiin sijoitusvalintoihin: tuotot ja riskit siirtyvät suoraan yksilölle. Tämä tarkoittaa, että eläkesäästöjen arvo voi vaihdella – jopa olennaisesti.
- Mallin merkitys kokonaiseläkkeessä on kuitenkin rajallinen, sillä se on Ruotsissa vain pieni osa monikerroksista eläketurvaa. Suomessa vastaava ratkaisu kohdistuisi todennäköisesti suurempaan osaan eläketurvaa, jolloin riskit olisivat yksilölle suuremmat.
- Käytännössä valinnanvapaus on Ruotsissa jäänyt vähäiseksi: suurin osa ei tee aktiivisia sijoituspäätöksiä. Pienet yksilölliset sijoitukset tuovat lisäksi suhteellisesti korkeammat hallinnolliset kustannukset kuin keskitetty ammattimainen sijoittaminen.
- Vaikutukset: Suomessa malli voisi toimia esimerkiksi niin, että Ruotsin mallin mukaisesti jokaisen työeläkemaksusta lohkaistaisiin osuus sijoitettavaksi johonkin eläkerahastoon. Tämä voisi aiheuttaa paineen nostaa työeläkemaksua, sillä se pienentäisi työeläkkeiden rahastoitua osaa, vaikka jo karttuneet ja tulevaisuudessa karttuvat työeläkkeet pitää jatkossa maksaa.
Vuoden 2026 eläkeuudistuksen eduskuntakäsittelyn yhteydessä sosiaaliturvaministerinä toiminut Sanni Grahn-Laasonen asetti selvityshenkilön selvittämään Ruotsin mallin soveltumista Suomeen. Selvityksen on määrä valmistua ensi vuoden alussa. Myös monet sijoittamisesta kiinnostuneet ja rahastoammattilaiset ovat pitäneet teemaa esillä.
Ruotsin eläkejärjestelmä on monikerroksinen, ja yksilöllinen rahastoeläke (premium pension) muodostaa vain pienen osan kokonaiseläkkeestä. Siksi siihen liittyvät sijoitusvaihtelut eivät yleensä ratkaise koko eläketurvan tasoa. Suomessa työeläke muodostaa eläketurvan rungon, joten vastaavan yksilöllisen sijoitusosuuden merkitys olisi suurempi ja riskit kohdistuisivat selkeämmin yksilöön.
Toisaalta, jos vain pieni osa maksusta olisi työntekijän itsensä sijoitettavana, mahdollinen hyöty tai sijoitustappion tuoma lovi on myös vähäinen. Pienet sijoitukset merkitsevät monesti suhteellisesti suurempia sijoitusten hoitokuluja. Työeläkevakuuttajien kaltaisilla sijoittajilla mahdollisuudet kulujen vähentämiseen ovat paremmat, puhumattakaan sijoitusten hajauttamisesta ja mahdollisuuksista sijoittaa esimerkiksi pääomarahastoihin.
Kokemukset Ruotsista osoittavat myös, että valinnanvapaus ei automaattisesti johda aktiivisiin valintoihin: valtaosa antaa sijoituksensa oletusrahasto AP7:n hoidettavaksi. Samalla yksilöt kantavat markkinariskin, jota hajautetaan Suomessa nykyisin koko järjestelmän tasolla. Keskitetty sijoittaminen mahdollistaa alhaisemmat kustannukset ja tehokkaamman riskienhallinnan kuin hajautunut yksilösijoittaminen.
Q&A-tietopaketti: Ruotsin lakisääteinen yleinen eläkejärjestelmä: yksilöllinen eläketili
Jari Sokan asiantuntijakirjoitus Talouselämässä: Työeläkevarat itse sijoitettavaksi – laskelmista unohtuvat usein muun muassa veroasteen nousu ja inflaatio
8. Yhdistetään kansan- ja takuueläke
Työnteon tulee näkyä eläkkeessä nykyistä selkeämmin. Jos eläketurvaa uudistetaan, kokonaisuutta tulee tarkastella laajasti, mukaan lukien vähimmäiseläkkeet ja eläkkeensaajan asumistuki.
- Eläketurva muodostuu kokonaisuudesta: työeläkkeistä sekä kansan- ja takuueläkkeestä. Työnteon kannustavuus riippuu siitä, miten nämä eri osat, eläkkeensaajan asumistuki ja verotus toimivat yhdessä.
- Nykyjärjestelmässä työ ei palkitse kaikissa tilanteissa riittävän selvästi. Työnteon tulee näkyä eläkkeessä nykyistä selkeämmin.
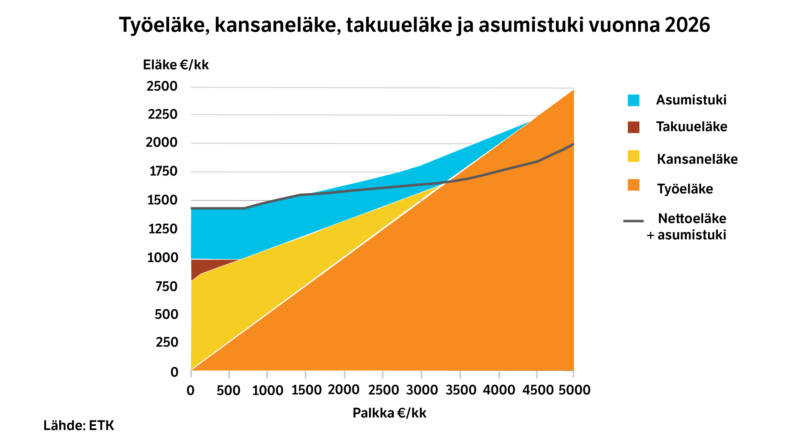
Suomen eläketurva koostuu työeläkkeistä ja vähimmäiseläkkeistä, kuten kansaneläkkeestä ja takuueläkkeestä. Näiden yhteensovittaminen vaikuttaa siihen, kuinka kannattavaksi työnteko muodostuu eri tulotasoilla. Pitkän työuran pienipalkkaisena tehneen ja vähimmäiseläkettä saavan välinen ero voi nykyisin jäädä pieneksi.
Kuva alla summaa eri eläkkeiden ja asumistuen kokonaisuutta.
9. Säädetään korkeita eläkkeitä rajaava eläkekatto
Eläkekatto ei ole tehokas keino vahvistaa työeläkejärjestelmän rahoitusta tai tasata eläke-eroja. Eläkekatto toisi vähän säästöjä, mutta nostaisi maksupaineita ja lisäisi erillisiä lisäeläkeratkaisuja eli tuottaisi järjestelmään rakenteellisia riskejä.
- Todennäköisesti eläkekatto edellyttäisi käytännössä kattoa työtuloista maksettaville eläkemaksuille – sen jälkeen, kun kertyneen eläkkeen enimmäismäärä eli “katto” täyttyisi. Tämä siirtäisi rahoitusvastuuta muille maksajille eli loisi painetta nostaa muiden työeläkemaksuja.
- Vaikutukset: Säästövaikutus olisi lähivuosina olematon, koska takautuvasti eläkkeitä ei voi leikata. Katto voisi todennäköisesti koskea ainoastaan tulevia eläkkeitä tai muutoin oltaisiin perustavanlaatuisten kysymysten äärellä: tulkitaanko uudelleen perustuslain takaama suoja työeläkkeille? Vaikutus työeläkkeiden rahoitukseen olisi välitön ja negatiivinen. Eläkekatto ei ole hyvä keino työeläkkeiden rahoituksen vahvistamiseen pitemmälläkään aikavälillä, sillä tätä tarkoitusta varten katto pitäisi asettaa niin matalalle, että se vaikuttaisi myös keskituloisiin ja osaan pienituloisista työuran eri vaiheissa.
Eläkekatto nousee julkiseen keskusteluun ajoittain ajurinaan eläke-erot ja oikeudenmukaisuus. Eläkekatolla tarkoitetaan enimmäismäärää, jonka yli työeläkettä ei maksettaisi. Tällainen malli muuttaisi perustavalla tavalla nykyistä ajatusta, että jokainen ansaittu euro kartuttaa eläkettä samalla tavoin ilman ylärajaa.
Todennäköinen seuraus eläkekatosta olisi erilaisten vapaaehtoisten lisäeläkejärjestelyiden yleistyminen ylemmissä tuloluokissa, joissa sellaisiin on varaa. Tämä pilkkoisi eläketurvan osiin, heikentäisi sen yhtenäisyyttä ja voisi rapauttaa lakisääteisen turvan maksuhalukkuutta.
Q&A-tietopaketti: Eläkekatto
10. Uudistetaan yrittäjäeläkkeitä: rahastointi liikkeelle, ansiot eläkemaksun ainoaksi perusteeksi, vakuuttamisen alaraja alas
YEL-järjestelmän rakenteelliset ongelmat on Telan mukaan syytä korjata seuraavalla hallituskaudella, sillä uudistaminen vahvistaisi yrittäjäeläkkeiden rahoitusta ja hillitsisi valtion YEL-menojen kasvua. Telan ehdotuksen mukaan rahastoinnin aloittaminen, ansioiden ottaminen YEL-maksun ainoaksi perusteeksi ja vakuuttamisen alarajan laskeminen ovat seuraavat välttämättömät uudistukset matkalla kohti kestävämpää, selkeämpää ja reilumpaa järjestelmää.
- Yrittäjäeläkkeiden uudistamisella on suora vaikutus valtiontalouteen, sillä valtio maksaa eläkemenosta osuuden, jota ei saada katettua yrittäjiltä kerättävillä eläkemaksuilla. Valtion eli käytännössä veronmaksajien YEL-kustannus on nyt noin 600 miljoonaa euroa vuodessa, ja hallituksen YEL-uudistus pitää valtion YEL-menon kasvusuunnassa. Valtion YEL-meno kasvaa jopa 100 miljoonaa euroa vuodessa lakiesityksen vaikutusarvioiden mukaan.
- Vaikutus 2027–2031: Telan ehdotuksen vaikutukset alkaisivat näkyä käytännössä vuodesta 2028. YEL-maksutulo olisi vuonna 2033 noin 300 miljoonaa euroa enemmän kuin mitä hallituksen uudistuksesta on arvioitu. Kasvava maksutulon turvin valtion YEL-meno voitaisiin vakauttaa ja luoda edellytykset rahastoinnin käynnistämiselle. Vakuuttamisen alarajan laskeminen 3 000 euroon toisi arvion mukaan noin 35 000 yrittäjää YEL-vakuuttamisen piiriin.
- Vaikutus pitkällä aikavälillä: Rahastointi vahvistaisi yrittäjäeläkkeiden rahoitusta pitkällä aikavälillä, vähentäisi järjestelmän haavoittuvuutta ja auttaisi hallitsemaan valtion YEL-menoa. Ansioihin perustuva vakuuttaminen tekisi järjestelmästä nykyistä selkeämmän ja vähentäisi siirtymäajan jälkeen sekä yrittäjien että työeläkevakuuttajien hallinnollista työtä.
Rahastoinnin käynnistäminen tarkoittaa, että yrittäjäeläkkeiden maksamista varten alettaisiin kerätä puskureita. Rahastointi on välttämätöntä yrittäjien eläkejärjestelmän kestävyyden turvaamiseksi. Telan ehdotukset YEL-maksun ansiopohjaisuudesta ja alarajan laskemisesta muodostavat kokonaisuuden, jossa vakuuttamisen kattavuuden ja maksutulon vahvistaminen luovat edellytykset rahastoinnin aloittamiselle. Näin yrittäjäeläkkeiden rahoitus nojaisi tulevaisuudessa nykyistä vähemmän valtion vuosittaiseen rahoitusosuuteen ja järjestelmä kestäisi paremmin väestö- ja talouskehityksen muutoksia. Yrittäjien eläkejärjestelmässä on mahdollista lisätä eläkevakuuttajien kannusteita yrittäjäeläkkeiden tehokkaaseen hoitamiseen ja kilpailun lisäämiseen.
11. Keskitetään yrittäjäeläkkeiden toimeenpano
YEL:n toimeenpanon keskittäminen yhdelle toimijalle ei ratkaisisi yrittäjäeläkejärjestelmän keskeisiä rahoitusongelmia, eikä se tuottaisi merkittäviä säästöjä. Yrittäjäeläkkeiden rahoituksen kestävyyteen saataisiin keskittämistä suurempi vaikutus uudistamalla yrittäjäeläkkeitä.
- Vaikutukset: YEL:n hoitokustannukset ja hallinnolliset kulut (eli Eläketurvakeskuksen ja työeläkeasioiden muutoksenhakulautakunnan kulut) ovat kokonaisuudessaan alle 70 miljoonaa vuodessa. Toimeenpanon keskittäminen voisi tuoda joitakin hallinnollisia säästöjä, mutta niiden suuruus ja toteutuminen ovat epävarmoja. Mahdolliseksi julkistaloudelliseksi säästöksi voidaan arvioida muutamia miljoonia euroja, mikä olisi valtiontalouden ongelmien ja YEL-järjestelmän rahoitustarpeiden mittakaavassa pieni summa. Keskittämiseen liittyisi samalla uuden toimeenpanomallin sekä tarvittavien tietojärjestelmien rakentamista.
Keskittäminen poistaisi yrittäjän mahdollisuuden valita eläkevakuuttajansa sekä hoitaa YEL- ja TyEL-vakuutuksia saman toimijan kanssa yrityksen kasvaessa. Hajautetussa mallissa vakuuttajien välinen kilpailu tukee palvelujen kehittämistä ja tehokkuutta. YEL:n toimeenpanoa voidaan tehostaa myös nykyisessä mallissa esimerkiksi vähentämällä harkinnanvaraisuutta ja päätösten määrää sekä automatisoimalla vakuuttamista.
12. Keskitetään työntekijöiden eläkkeiden toimeenpano
Työntekijöiden eläkkeiden (TyEL) toimeenpanon keskittäminen nykyistä huomattavasti pienemmälle määrälle toimijoita tai yhteen toimijaan ei olisi nopea tai varma säästökeino. Hallinnolliset säästöt jäisivät suhteellisen pieniksi, eikä keskittäminen vahvistaisi suoraan valtiontaloutta. Samalla menetettäisiin hajautetun järjestelmän hyötyjä, kuten kilpailua, riskien hajauttamista ja työeläkevarojen hallinnan suojaamista poliittiselta ohjaukselta.
- Vaikutukset: Keskittämisen välitön vaikutus valtiontalouteen olisi vähäinen, sillä TyEL:n toimeenpanokulut rahoitetaan työeläkemaksuista eikä valtion budjetista. Keskittäminen edellyttäisi lisäksi mittavaa toimeenpanon uudelleenjärjestelyä, joten kaikkia mahdollisia säästöjä ei voitaisi saada nopeasti.
Työeläkevakuuttajien kokonaisliikekulut ovat laskeneet reaalisesti 34 prosenttia vuosina 2007–2025, ja kulujen suhde maksettuihin eläkkeisiin on laskenut noin kolmesta prosentista alle 1,2 prosenttiin. Keskitetty monopoli poistaisi toimijoiden välisen kilpailun, jonka kautta työeläkevakuuttajia kannustetaan tehostamaan toimintaansa. Keskittäminen myös kokoaisi työeläkevarojen hallinnan ja siihen liittyvät toiminnalliset ja poliittiset riskit yhdelle toimijalle.
13. Rajataan työeläkejärjestelmän leskeneläkkeen kesto
Leskeneläkkeen keston rajaaminen pienentäisi työeläkemenoja vasta pitkällä aikavälillä. Nopeaa säästöä ei syntyisi, sillä vuoden 2022 perhe-eläkeuudistus rajasi leskeneläkkeen jo 10 vuoteen vuonna 1975 ja sen jälkeen syntyneillä. Uusi lyhennys kohdistuisi leskeksi jäävien toimeentuloon ja muuttaisi perhe-eläkkeen roolia puolison kuoleman aiheuttaman taloudellisen riskin turvaajana.
- Vaikutukset: Leskeneläkkeen rajaaminen vahvistaisi ensisijaisesti työeläkejärjestelmän rahoitusta. Vaikutukset jäisivät lyhyellä aikavälillä vähäisiksi. Jo maksussa olevien etuuksien ja nykyisten siirtymäsäännösten vuoksi uusi rajaus pienentäisi eläkemenoa asteittain. Merkittävä säästövaikutus näkyisi vasta vuosikymmenten kuluessa.
- Muutos pienentäisi erityisesti niiden leskien turvaa, joiden omat työeläkkeet ovat pienet suhteessa kuolleen puolison eläkkeeseen.
- Työeläkejärjestelmän leskeneläkemeno vuonna 2025 oli 1,94 miljardia euroa.
Valtiovarainministeriö esitti vuoden 2023 julkisen talouden meno- ja rakennekartoituksessa yhtenä mahdollisena sopeutustoimena työeläkejärjestelmän leskeneläkkeen rajaamista kahteen vuoteen lapsiperheitä lukuun ottamatta. Ennen vuotta 1975 syntyneiden leskeneläke on edelleen lähtökohtaisesti elinikäinen, kun taas vuonna 1975 ja sen jälkeen syntyneille sitä maksetaan 10 vuotta, kuitenkin vähintään siihen asti, kun nuorin lapseneläkettä saava lapsi täyttää 18 vuotta.
14. Entä kasvutekijät – panostetaan nuorten korkeakoulutusasteen nostamiseen, työperäiseen maahanmuuttoon ja väestön työkykyyn
Julkisen talouden tasapainottaminen edellyttää sopeutustoimia, mutta pitkän aikavälin ratkaisu löytyy talouskasvusta, korkeammasta työllisyydestä ja pidemmistä työurista.
- Vaikutus 2027–2031: Vaikutukset syntyvät hitaammin kuin suorissa meno- tai veropäätöksissä. Työllisyyden, työkyvyn, koulutustason, työperäisen maahanmuuton ja yritysten kasvuedellytysten vahvistaminen voi kuitenkin kasvattaa verotuloja, lisätä työeläkemaksutuloa ja vähentää julkisia menoja laaja-alaisesti.
- Vaikutus pitkällä aikavälillä: Kasvuun, osaamiseen ja työuriin kohdistuvat toimet ovat niitä harvoja keinoja, jotka samanaikaisesti vahvistavat valtiontaloutta, työeläkejärjestelmän rahoitusta ja tulevien sukupolvien asemaa. Siksi Tela on korostanut muun muassa yritysten kasvun rahoituksen, työperäisen maahanmuuton, korkeamman koulutustason, työkyvyn tukemisen ja nuorten luottamuksen vahvistamisen merkitystä. Näiden tekijöiden vaikutukset rakentuvat hitaasti, mutta ne parantavat talouden kasvuedellytyksiä pysyvämmin kuin yksittäiset eläkejärjestelmään kohdistuvat säästötoimet.
Työeläkevakuuttajien hallitusohjelmatavoitteissa korostetaan, että Suomen taloushaasteita ei ratkaista yksin eläkejärjestelmää muuttamalla. Keskeisiä teemoja ovat työkyvyttömyyden vähentäminen, sujuvampi paluu työelämään, yritysten kasvun tukeminen, työperäisen maahanmuuton edistäminen, koulutustason vahvistaminen sekä nuorten luottamuksen lisääminen tulevaisuuteen. Erityisen tärkeää on ehkäistä työkyvyttömyyttä ja vauhdittaa työelämään paluuta pitkien sairauspoissaolojen jälkeen. Työkyvyttömyyden kustannusten on arvioitu olevan Suomessa vuosittain noin 3–5 miljardia euroa.
Telan hallitusohjelmatavoitteet: On aika kohdistaa katseet Suomen kasvun vahvistamiseen
Telan tabloid: Suomi tarvitsee sopeutusta – mutta ei lyhytnäköisyyttä
15. Parannetaan nuorten asemaa työeläkkeissä lisäämällä rahastointia ja kohdistamalla sitä nuorille ikäluokille
Nuorten aseman vahvistaminen työeläkejärjestelmässä edellyttää ennen kaikkea rahastoinnin lisäämistä, mutta ratkaisevaa on myös huolehtia koko talouden kehityksestä, joka lopulta turvaa eläkkeiden rahoituksen.
- Riittävät puskurit tulevista työeläkkeistä huolehtimiseen ovat parasta työeläkejärjestelmän taloudenpitoa nuoria ikäluokkia varten. Telan ja työeläkevakuuttajien mielestä olisi tärkeää kohdistaa rahastointia yhä enemmän nuorille ikäluokille.
- Nuorten luottamus työeläkejärjestelmään sekä instituutioihin ja tulevaisuuteen ylipäätään on heikentynyt. Työeläkejärjestelmä on ylisukupolvinen projekti, ja myös nuorten on voitava luottaa siihen, että heidän vanhuudenturvastaan huolehditaan.
- Samalla on huomattava, että eläkkeiden rahoitus riippuu laajemmin taloudesta, erityisesti palkkasummasta ja tuottavuudesta. Ratkaisevaa on panostaa koulutukseen, työllisyyteen ja työkykyyn, sillä ne määrittävät myös riittävät eläkkeet. Sukupolvien välistä oikeudenmukaisuutta ei voida rakentaa ja arvioida vain eläkejärjestelmän sisällä.
Kevään eläkekeskustelun ytimessä on ollut kysymys sukupolvien välisestä oikeudenmukaisuudesta. Suomessa syntyvyys on laskenut, ja 2020-luvulla syntyneet ikäluokat ovat historiallisen pieniä. Tämä korostaa rahastoinnin ja sijoitustuottojen merkitystä tulevien eläkkeiden rahoituksessa. Rahastointi tarkoittaa sitä, että osa työeläkemaksuista säästetään ja sijoitetaan tulevia eläkkeitä varten, mikä pienentää tulevien sukupolvien maksurasitusta. Nuorten kannalta keskeistä on, että tulevien eläkkeiden rahoitus on turvattu ja että järjestelmä kykenee sopeutumaan väestörakenteen muutokseen.
Keskeisin keino nuorten aseman vahvistamiseen työeläkejärjestelmässä on rahastoinnin lisääminen. Vuoden 2026 eläkeuudistuksessa rahastointia vanhuuseläkkeitä varten lisätään. Parhaillaan on meneillään selvitys, jossa punnitaan toimenpiteitä vanhuuseläkerahastoinnin kehittämiseksi.
Tietosivu: Työeläkkeiden rahastointi
Koontisivu: Eläkeuudistus 2026